2026年9月2日,淡马锡信托主席何晶在社交媒体上发了一篇长文,为新加坡航空投资印度航空的决策辩护。这篇文章的直接背景,是一组让新加坡公众坐不住的数字。
在截至2026年3月底的财年,印度航空及其子公司印度航空快运合计亏损23.3亿美元,较上一财年增加一倍以上,创下这家航空公司有记录以来的最高年度亏损。作为持有印度航空25.1%股权的股东,新航按权益法确认的亏损份额高达9.45亿新元,约合7.3亿美元。
这个数字是什么概念?新航同期全年净利润为11.84亿新元,同比暴跌57.4%。也就是说,印度航空一家就吃掉了新航全年净利润的将近八成。新航自家主业飞得越好,账面上越像在给印度航空打工。
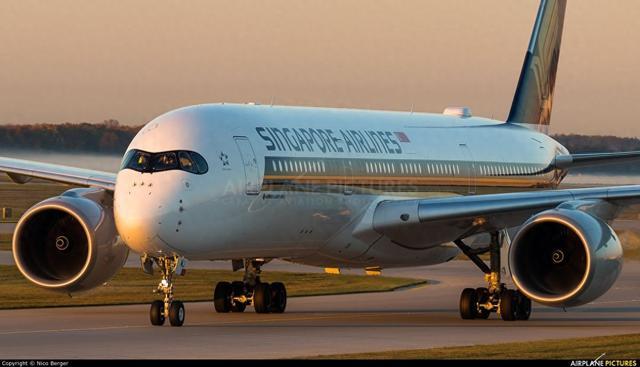
图1:新加坡航空空客A350客机。新航以服务品质著称,但印度航空的亏损正在吞噬其利润。
更要命的是,亏损还在加速。2026年第一季度,也就是截至6月30日的三个月里,新航直接由盈转亏,净亏损7600万新元。其中仅印度航空贡献的权益法亏损就达4200万新元,占了当季净亏损的一半以上。燃油成本飙升是另一个推手,但印度航空的持续失血已经从“财务拖累”变成了“业绩主导因素”。
就在这个节骨眼上,印度航空又向两大股东伸手要钱了。据路透社8月25日报道,印航正向塔塔集团和新航寻求约15亿美元的新增股权融资。按25.1%的持股比例,新航需要掏约3.765亿美元,约合5亿新元。
这是自2022年塔塔集团从印度政府手中收购印度航空以来,规模最大的一次股东注资请求。而新航的入股,要追溯到2024年11月。当时新航将其与塔塔合资的全服务航司Vistara的49%股权,外加205.85亿卢比现金,注入合并后的印度航空集团,换得25.1%的股权。从入股到现在,不到两年时间。
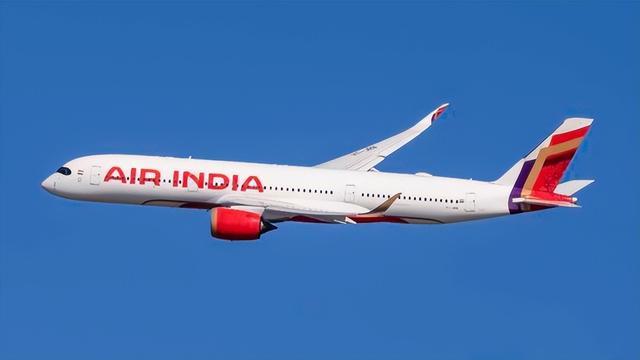
图2:印度航空空客A350客机。印航正在推进机队更新,但巨额亏损让转型之路异常艰难。
两年不到,账面浮亏接近10亿新元,现在又要追加注资。新加坡国内的舆论炸了锅。反对党议员Kenneth Tiong在议会公开质询:新航作为少数股东,根本无法有效管理印度航空,继续投钱是不是在填一个无底洞?社交媒体上,“投资印度就是陷阱”的声音此起彼伏,甚至出现了带有排外色彩的“反印度”情绪。
正是在这种压力下,何晶出面了。她在文中回顾了印度航空从塔塔集团1932年创立、1953年被国有化、到2022年重新私有化回到塔塔手中的曲折历程,强调经营航空公司从来不是易事,航空业受严格监管,转型需要时间。
但何晶这段话里最值得玩味的,不是对印度航空历史的回顾,而是她对新加坡模式的自我辩护。她明确指出,新加坡政府不会为新航提供补贴或特殊保护,新航必须依靠自身实力在全球竞争中立足。这与许多国家为本国航司设置壁垒或提供长期补贴的做法截然不同。文末她以“没有免费的午餐”作结。
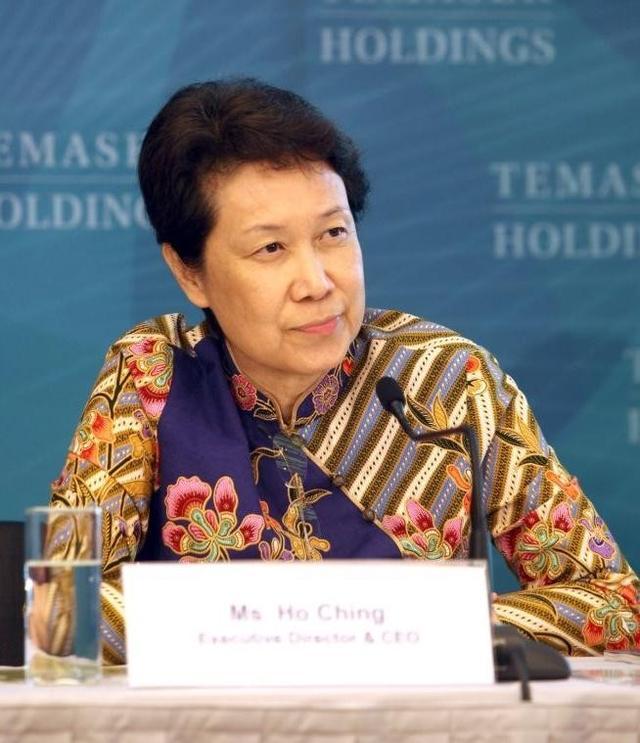
图3:淡马锡信托主席何晶。她在2026年9月2日发文为新航投资印度航空辩护。
这段话表面上是在说新航的独立性,实际上是在回应一个更尖锐的质疑:淡马锡作为新航的大股东,是不是在用新加坡的国家信用为一笔失败的商业投资背书?何晶的回答是:没有补贴,没有保护,新航自己投的钱,自己承担后果。
但这个回答并不能完全平息争议。因为问题的核心不在于新航有没有拿政府补贴,而在于:作为一家以商业回报为导向的航空公司,新航为什么要在一个自己没有控制权的标的上持续投入?
这就触及了新航投资印度航空的真实逻辑。新航首席执行官吴俊鹏多次强调,新加坡国内市场狭小,公司必须采取“多枢纽战略”。新加坡樟宜机场虽然是全球顶级枢纽,但腹地只有592万人口。而印度是全球第三大航空市场,2023年国内旅客量已达1.71亿人次,仅次于中国和美国。
图4:新德里英迪拉·甘地国际机场。印度是全球增长最快的航空市场之一。
更关键的是增长预期。印度航空业高管预测,到2030年印度年旅客量将达到约5亿人次,到2047年接近10亿人次。印度目前已订购超过1000架飞机,是全球最大的飞机买家之一。据人民研究机构预测,到2047年印度独立100周年时,中产阶级将翻倍至约8.64亿人,成为主导收入群体。
在这样一个爆发式增长的市场里,新航如果只靠樟宜枢纽做中转,能分到的蛋糕有限。通过持股印度航空,新航希望直接嵌入印度国内市场,分享增长红利。这不是短期财务投资,而是卡位战。吴俊鹏坦言,改造印度航空是一场“长期游戏”,新航对此有清醒认识。
问题在于,长期游戏的代价可能远超预期。印度航空自己的管理层估计,扭亏为盈需要大约10年时间。这意味着新航在未来数年内可能还要持续承担亏损份额。而如果不参与本轮15亿美元注资,新航的股权将被稀释,之前的投入更加打水漂。
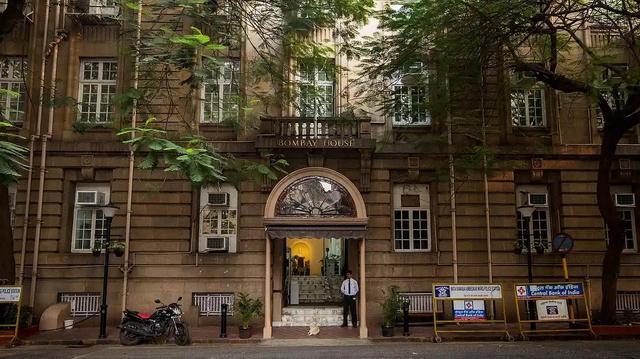
图5:位于孟买的塔塔集团总部Bombay House。塔塔持有印度航空74.9%股权,拥有绝对控制权。
这就是典型的“沉没成本陷阱”。投了,可能继续亏;不投,之前的投资贬值更快。
据《金融时报》9月4日报道,塔塔集团与新航在追加注资问题上已经出现分歧。持股74.9%的塔塔在2026年6月已批准注资逾10亿美元,但设置了经营指标考核、分批拨付的条件。
新航方面则表示,将“仔细考虑”印航的商业战略和其他因素后再做决定。
塔塔的态度其实很说明问题。作为绝对控股股东,塔塔对印度航空有完全的管理权,注资是在救自己的资产。而新航只有25.1%,没有控制权,却要按比例掏钱,承担同样的稀释风险。这种权利与义务的不对等,正是新加坡公众质疑的核心。
那么,新航这步棋到底是战略远见还是失败决策的强行找补?客观来看,两者兼而有之。
从战略层面看,印度市场的增长逻辑是真实的。全球没有第二个14亿人口、人均GDP刚过2000美元、航空渗透率极低的大型经济体。谁能在印度航空市场占据一席之地,谁就掌握了未来20年全球民航业增长的最大单一引擎。新航作为一家没有腹地的小国航司,必须向外找增长极,印度是最优选择之一。
但从执行层面看,新航的投资结构存在先天缺陷。25.1%的少数股权意味着没有管理权、没有董事会控制权、无法决定经营方向。印度航空的转型节奏完全掌握在塔塔手中,新航只能被动跟随。当塔塔的战略优先级与新航不一致时,新航缺乏有效的制衡手段。
更现实的问题是,印度航空面临的竞争极其残酷。印度国内市场63%的份额被低成本航司靛蓝航空牢牢占据,印度航空合并Vistara后的国内市场份额仅约29%。
靛蓝航空以极致成本控制和廉航模式碾压对手,印度航空作为全服务航司,在价格敏感的印度市场天然处于劣势。要在这样的市场里扭亏,难度远超塔塔和新航最初的预期。
对中国而言,这场博弈也有值得观察的地方。中国三大航近年来也在加速国际化布局,但海外股权投资一直非常谨慎。新航的案例说明,在监管复杂、竞争激烈的新兴市场,少数股权投资看似风险可控,实则可能陷入“投了管不了、不投就贬值”的被动局面。海外扩张,控制权比股权比例更重要。
回到何晶的“没有免费的午餐”。这句话确实道出了新加坡模式的精髓:不养温室里的花朵,让企业在全球竞争中真刀真枪地干。但反过来看,也正因为没有政府兜底,新航的每一笔投资决策都必须更加审慎。印度航空这盘棋,新航已经落子,现在的问题不是要不要继续下,而是还能下多久、下多大。
如果未来3到5年印度航空的亏损收窄、市场份额回升,这笔投资可能被证明是一次经典的逆向布局。如果亏损持续扩大、注资需求不断加码,新航可能面临更艰难的抉择:是认亏止损,还是继续陪跑。这场关于战略远见与短期亏损的辩论,远未结束。
明鼎配资提示:文章来自网络,不代表本站观点。